Apa Perlu Buat Jika Kereta Terlibat Kemalangan Kecil?
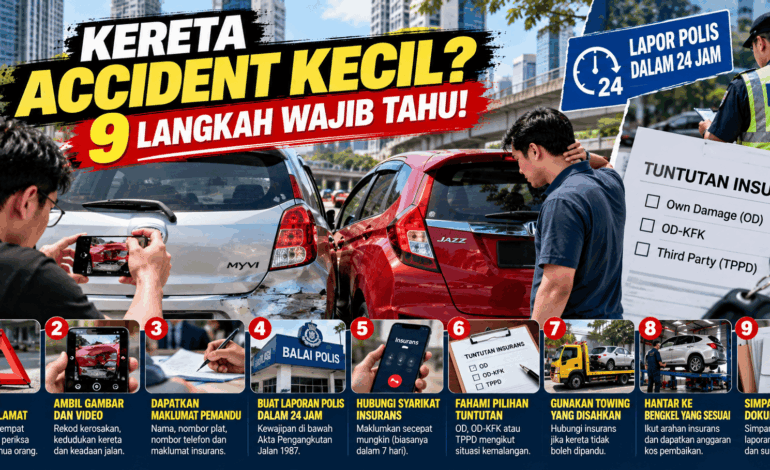

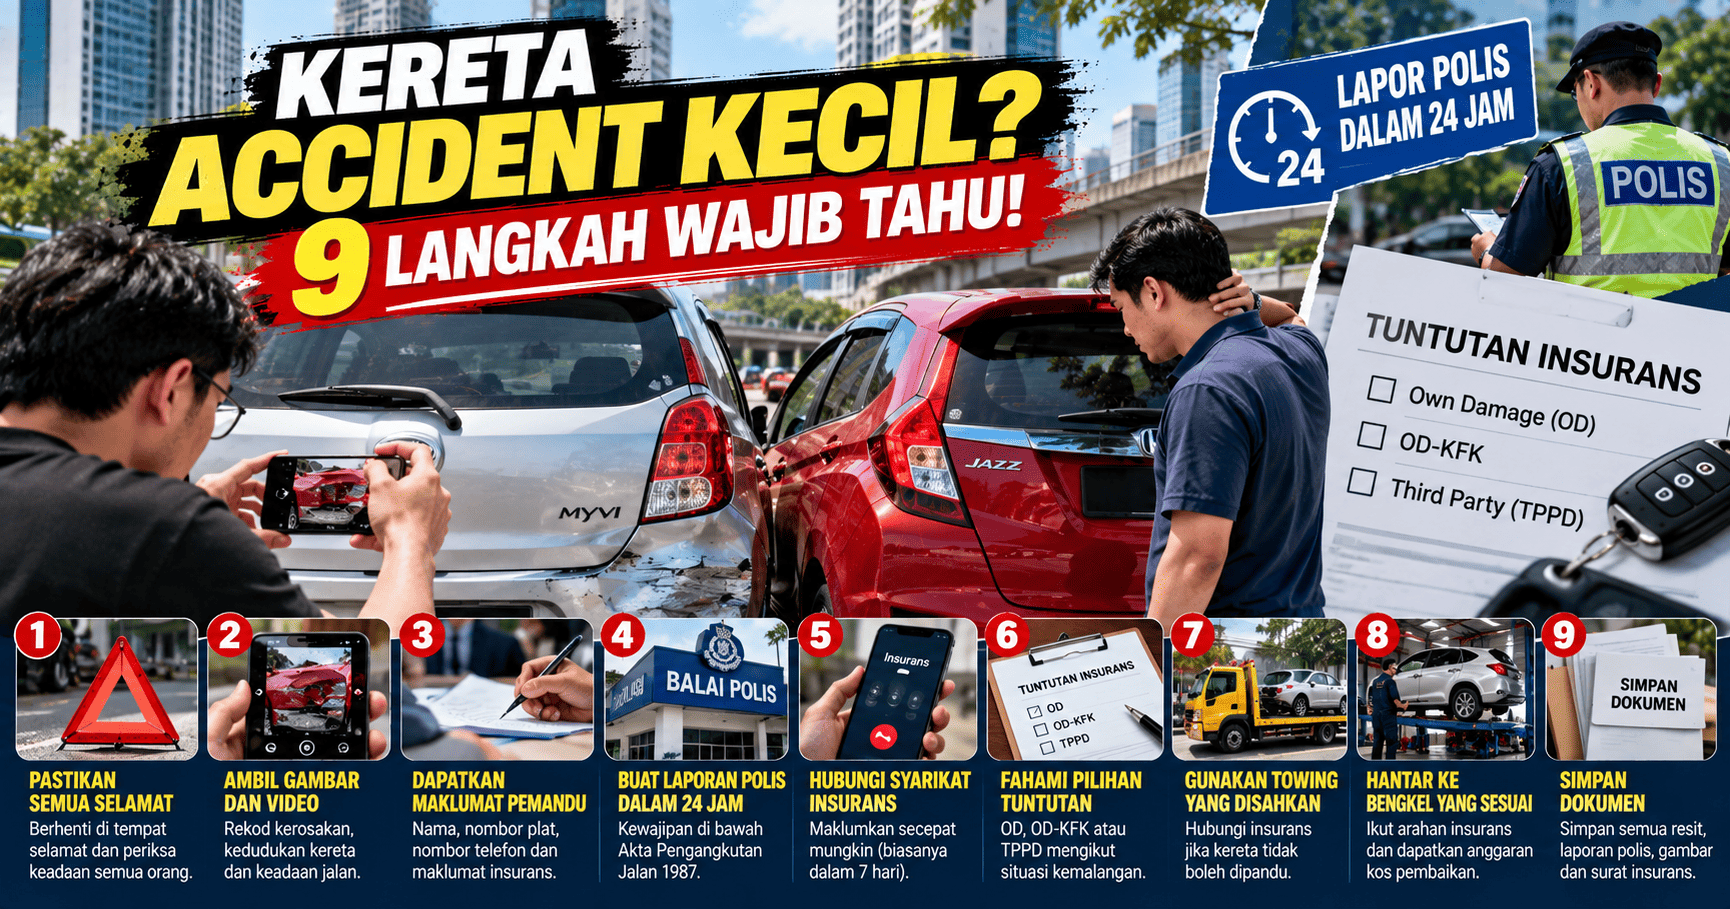
Kereta Terlibat Kemalangan Kecil? Ini 9 Langkah Penting Yang Perlu Anda Buat
Bayangkan anda sedang memandu pulang dari tempat kerja.
Jalan agak sesak. Kereta di hadapan tiba-tiba membrek.
Anda sempat berhenti, tetapi…
BANG!
Kereta dari belakang melanggar bumper kereta anda.
Anda turun dan melihat kerosakan.
Bumper kemek sedikit. Ada kesan calar. Lampu belakang mungkin retak.
Pemandu yang melanggar pula terus berkata:
“Bang, tak payahlah buat report. Saya bayar RM200 sekarang, kita settle sini saja.”
Apa patut anda buat?
Terima duit dan terus balik?
Ambil gambar dahulu?
Hubungi insurans?
Atau terus ke balai polis?
WEHH! Walaupun nampak seperti kemalangan kecil, tindakan yang salah selepas kejadian boleh menyusahkan anda kemudian.
Kerosakan yang kelihatan kecil mungkin melibatkan komponen tersembunyi. Lebih penting, terdapat tanggungjawab undang-undang dan prosedur insurans yang perlu dipatuhi.
Berikut sembilan langkah yang wajar diketahui oleh setiap pemandu di Malaysia.
1. Berhenti dan Pastikan Semua Orang Selamat
Perkara pertama selepas kemalangan ialah keselamatan.
Jangan terus keluar dari kereta tanpa melihat keadaan lalu lintas.
Jika kejadian berlaku di lebuh raya atau jalan yang sibuk, kenderaan lain mungkin masih bergerak laju.
Periksa keadaan diri sendiri dan penumpang.
Adakah sesiapa mengalami kecederaan?
Adakah terdapat asap, kebocoran bahan api atau tanda kebakaran?
Jika ada kecederaan serius, kebakaran atau bahaya segera, hubungi 999 untuk mendapatkan bantuan kecemasan.
Jika kenderaan berada dalam keadaan berbahaya tetapi masih boleh dialihkan dengan selamat, pertimbangkan untuk memindahkannya ke lokasi yang lebih selamat setelah mengambil kira keadaan kejadian dan arahan pihak berkuasa.
Jangan berdiri di lorong trafik untuk berbincang atau mengambil gambar.
Keselamatan manusia sentiasa lebih penting daripada kerosakan kereta.
2. Jangan Terus Bergaduh atau Mengaku Bersalah
Selepas kemalangan, emosi mungkin masih tinggi.
Ada pemandu yang marah.
Ada yang panik.
Ada juga yang terus menuduh pihak lain.
Cuba bertenang.
Elakkan pertengkaran atau ugutan.
Anda boleh bertanya sama ada pihak lain mengalami kecederaan dan bertukar maklumat dengan sopan.
Tetapi jangan tergesa-gesa membuat pengakuan bertulis bahawa anda bertanggungjawab sepenuhnya atau menandatangani perjanjian penyelesaian di tempat kejadian.
Ini bukan bermaksud anda perlu menipu atau menyembunyikan fakta.
Sebaliknya, nyatakan apa yang benar-benar berlaku dan biarkan penentuan tanggungjawab dibuat berdasarkan bukti serta proses yang berkaitan.
Jika diminta memberi keterangan kepada polis, berikan maklumat yang benar dan lengkap.
3. Ambil Gambar dan Video Sebagai Bukti
Jika keadaan selamat, ambil gambar sebelum keadaan tempat kejadian berubah.
Telefon pintar boleh menjadi alat penting untuk merekodkan maklumat.
Antara gambar yang berguna ialah:
- Kedudukan kedua-dua kenderaan.
- Nombor pendaftaran kereta.
- Kerosakan pada bumper, lampu dan badan kereta.
- Keadaan jalan dan persimpangan.
- Garisan jalan atau papan tanda.
- Keadaan sekitar lokasi kemalangan.
- Serpihan atau kesan brek, jika ada.
Ambil gambar dari beberapa sudut.
Jangan hanya mengambil gambar calar dari jarak dekat.
Gambar keseluruhan kawasan boleh membantu menunjukkan konteks kejadian.
Jika anda mempunyai kamera papan pemuka atau dashcam, simpan rakaman berkaitan dengan segera supaya tidak ditulis ganti oleh rakaman baharu.
Jangan mengambil gambar di tengah jalan jika tindakan itu boleh membahayakan anda.
4. Dapatkan Maklumat Pemandu Yang Terlibat
Selepas memastikan keadaan selamat, dapatkan butiran yang diperlukan daripada pihak lain.
Antaranya:
Nama pemandu — untuk mengenal pasti individu yang terlibat.
Nombor pendaftaran — pastikan nombor plat direkodkan dengan tepat.
Nombor telefon — untuk urusan komunikasi.
Model kenderaan — contohnya Perodua Myvi, Proton Saga atau Honda City.
Maklumat insurans — jika boleh diperoleh.
Maklumat pemilik kenderaan — jika pemandu bukan pemilik berdaftar.
Anda juga boleh mencatat lokasi, masa dan keadaan cuaca.
Jika ada saksi yang bersedia membantu, dapatkan maklumat hubungan mereka dengan izin.
Jangan memaksa pihak lain menyerahkan telefon atau dokumen peribadi.
Jika mereka enggan bekerjasama, rekodkan maklumat yang dapat diperoleh secara selamat dan maklumkan kepada polis.
5. Buat Laporan Polis Dalam Tempoh 24 Jam
Ini langkah yang sangat penting.
Di bawah Seksyen 52(2) Akta Pengangkutan Jalan 1987, pemandu yang terlibat dalam kemalangan jalan raya perlu melaporkan kejadian di balai polis berhampiran secepat yang munasabah dan dalam tempoh 24 jam.
Kewajipan ini bukan hanya untuk kemalangan yang menyebabkan kerosakan besar.
Kemalangan yang kelihatan kecil juga tidak sepatutnya dianggap terkecuali secara automatik.
Apa yang perlu dibawa?
Sediakan:
- Kad pengenalan.
- Lesen memandu.
- Maklumat kenderaan.
- Gambar atau video kejadian.
- Maklumat pihak lain.
- Butiran masa dan lokasi kemalangan.
- Maklumat insurans, jika diperlukan.
Ketika membuat laporan, terangkan kejadian mengikut urutan.
Contohnya:
“Pada jam lebih kurang 5.30 petang, saya sedang memandu di Jalan ABC menuju ke arah XYZ. Ketika berhenti kerana kesesakan lalu lintas, sebuah kereta dari belakang telah melanggar bahagian belakang kenderaan saya.”
Nyatakan fakta yang anda tahu.
Jangan meneka kelajuan kenderaan atau mereka-reka maklumat yang tidak dapat dipastikan.
Pihak polis mungkin memberikan arahan lanjut tentang siasatan dan dokumen yang perlu diperoleh.
Kalau kedua-dua pihak setuju bayar sendiri?
Persetujuan membayar kos kerosakan tidak secara automatik menghapuskan kewajipan membuat laporan polis bagi kemalangan jalan raya yang tertakluk kepada Seksyen 52.
Jangan anggap penyelesaian peribadi menggantikan laporan rasmi.
6. Hubungi Syarikat Insurans atau Takaful
Selepas kemalangan, hubungi syarikat insurans atau pengendali takaful anda secepat mungkin.
Berikan maklumat asas tentang kejadian.
Tanyakan prosedur tuntutan yang sesuai.
Panduan tuntutan motor Bank Negara Malaysia menyatakan supaya syarikat insurans dimaklumkan dalam tempoh tujuh hari selepas kemalangan.
Namun, semak juga syarat polisi atau sijil takaful anda kerana keadaan tertentu mungkin mempunyai peruntukan khusus.
Jangan tunggu sehingga kereta siap dibaiki sebelum memaklumkan kepada pihak insurans.
Jika anda belum pasti mahu membuat tuntutan atau membayar kos pembaikan sendiri, hubungi syarikat insurans untuk memahami pilihan dan kesannya terlebih dahulu.
7. Fahami Pilihan Tuntutan Insurans Kereta
Ramai pemandu menyangka semua tuntutan insurans akan menyebabkan NCD hilang.
Sebenarnya, terdapat beberapa jenis tuntutan dengan kesan yang berbeza.
A. Own Damage (OD)
Ini ialah tuntutan terhadap polisi komprehensif sendiri bagi kerosakan kenderaan.
Jika kemalangan berpunca daripada kesalahan anda dan tuntutan OD dibuat, NCD lazimnya akan terjejas.
B. Own Damage Knock-for-Knock (OD-KFK)
OD-KFK boleh menjadi pilihan apabila kemalangan bukan berpunca daripada kesalahan anda.
Bagi tuntutan yang memenuhi syarat, anda boleh menuntut melalui syarikat insurans sendiri tanpa kehilangan NCD.
Walau bagaimanapun, kelayakan tertakluk pada syarat tertentu, termasuk jenis perlindungan, liabiliti dan keadaan kemalangan.
Bukan semua kejadian layak untuk OD-KFK.
C. Third Party Property Damage (TPPD)
Jika pihak lain bertanggungjawab atas kemalangan, anda mungkin boleh membuat tuntutan kerosakan harta terhadap syarikat insurans pihak tersebut.
Prosesnya bergantung pada dokumen, penentuan liabiliti dan syarat tuntutan.
Ringkasan pilihan tuntutan
| Jenis tuntutan | Melalui siapa? | Kesan umum terhadap NCD |
|---|---|---|
| Own Damage | Insurans sendiri | Lazimnya terjejas |
| OD-KFK yang layak | Insurans sendiri | Tidak terjejas |
| Third Party Property Damage | Insurans pihak bertanggungjawab | NCD sendiri lazimnya tidak terjejas |
Keputusan sebenar bergantung pada polisi, keadaan kemalangan dan kelayakan tuntutan.
Jika anda tidak pasti, minta syarikat insurans menerangkan pilihan sebelum meneruskan pembaikan.
8. Jangan Terus Serahkan Kereta Kepada Tow Truck Yang Tidak Dikenali
Selepas kemalangan, kadangkala trak tunda tiba dengan cepat.
Ada individu menawarkan bantuan.
Ada yang berkata mereka boleh menguruskan semuanya.
Tetapi berhati-hati.
Jangan terus bersetuju tanpa mengetahui siapa yang menghantar trak tunda tersebut.
Jika kereta tidak boleh dipandu dengan selamat, hubungi bantuan tepi jalan daripada syarikat insurans atau takaful anda.
Dapatkan pengesahan tentang:
- Identiti operator trak tunda.
- Nombor pendaftaran trak tunda.
- Bengkel destinasi.
- Caj yang mungkin dikenakan.
- Perlindungan bantuan tunda dalam polisi.
Elakkan menandatangani borang kosong atau dokumen yang tidak difahami.
Jika kenderaan masih boleh dipandu, dapatkan panduan syarikat insurans sebelum menghantarnya ke bengkel.
9. Hantar Kereta Ke Bengkel Yang Sesuai dan Simpan Semua Dokumen
Langkah terakhir ialah menguruskan pembaikan dengan betul.
Jika anda mahu membuat tuntutan insurans, semak bengkel panel yang diluluskan oleh syarikat insurans anda.
Jangan terus membuat pembaikan besar sebelum mendapat arahan atau kelulusan yang diperlukan.
Pihak insurans mungkin perlu mengatur pemeriksaan atau penilaian kerosakan.
Simpan dokumen berikut:
- Salinan laporan polis.
- Gambar dan video kemalangan.
- Maklumat pihak terlibat.
- Dokumen keputusan siasatan jika diperlukan.
- Anggaran kos pembaikan.
- Invois dan resit.
- Surat atau komunikasi daripada syarikat insurans.
Dokumen yang lengkap boleh memudahkan urusan tuntutan dan membantu jika berlaku pertikaian kemudian.
Situasi 1: Kereta Anda Dilanggar Dari Belakang
Bayangkan anda berhenti di lampu isyarat.
Tiba-tiba kereta dari belakang melanggar bumper anda.
Apa perlu dibuat?
Pertama, pastikan semua orang selamat.
Kedua, rekodkan kedudukan kenderaan dan kerosakan jika keadaan mengizinkan.
Ketiga, bertukar maklumat dengan pemandu lain.
Keempat, buat laporan polis dalam tempoh 24 jam.
Kelima, hubungi syarikat insurans untuk mendapatkan panduan tuntutan.
Walaupun pelanggaran dari belakang sering dikaitkan dengan kegagalan menjaga jarak, jangan anggap tanggungjawab telah diputuskan secara automatik.
Keadaan sebenar dan bukti masih perlu dinilai.
Situasi 2: Kereta Anda Disagat Ketika Parkir
Anda keluar dari pasar raya dan mendapati pintu kereta bercalar.
Kereta yang melanggar sudah tiada.
Apa perlu dibuat?
Ambil gambar kerosakan.
Catat lokasi dan masa anda menjumpai kerosakan.
Jika tempat parkir mempunyai CCTV, hubungi pihak pengurusan untuk bertanya tentang proses mendapatkan atau mengekalkan rakaman.
Jangan cuba mengakses rakaman tanpa kebenaran.
Buat laporan polis dengan memberikan fakta yang diketahui.
Hubungi syarikat insurans untuk mengetahui sama ada kerosakan boleh dituntut dan jenis tuntutan yang sesuai.
Jika pemandu yang menyebabkan kerosakan tidak dikenal pasti, pilihan tuntutan mungkin berbeza berbanding kemalangan yang melibatkan pihak ketiga yang dikenal pasti.
Situasi 3: Pemandu Lain Mahu Bayar Tunai di Tempat Kejadian
Ini situasi yang agak biasa.
Pemandu lain berkata:
“Tak payah susah-susah. Saya bayar RM300.”
Sebelum membuat keputusan, fikirkan beberapa perkara.
Adakah kerosakan hanya pada cat?
Adakah klip bumper patah?
Adakah sensor parkir atau kamera belakang terjejas?
Adakah terdapat kerosakan tersembunyi?
Kos pembaikan sebenar mungkin lebih tinggi daripada jumlah yang ditawarkan.
Jika mahu mempertimbangkan penyelesaian peribadi, dapatkan penilaian kos yang munasabah dan fahami risiko persetujuan tersebut.
Jangan tandatangani pelepasan tuntutan secara tergesa-gesa.
Dan yang paling penting, jangan anggap bayaran tunai menggantikan kewajipan membuat laporan polis.
Situasi 4: Pemandu Yang Melanggar Terus Melarikan Diri
Jika pemandu lain meninggalkan tempat kejadian, jangan mengejarnya secara berbahaya.
Utamakan keselamatan.
Jika sempat, catat nombor pendaftaran, model dan warna kenderaan.
Simpan rakaman dashcam jika ada.
Buat laporan polis dengan butiran yang diketahui.
Jika ada saksi, berikan maklumat mereka kepada pihak polis.
Elakkan menyiarkan maklumat peribadi seseorang di media sosial dengan tuduhan yang belum disahkan.
Biarkan pihak berkuasa menjalankan siasatan.
Berapa Kos Baiki Kereta Selepas Kemalangan Kecil?
Kos pembaikan sangat bergantung pada jenis kereta, lokasi kerosakan, harga alat ganti dan bengkel.
Contohnya, calar pada permukaan cat mungkin hanya memerlukan kerja mengecat.
Tetapi bumper yang kelihatan sedikit kemek boleh melibatkan klip, bracket, sensor atau komponen di belakangnya.
Oleh itu, tidak wajar menggunakan satu angka sebagai kos standard untuk semua kemalangan kecil.
Dapatkan sebut harga bertulis daripada bengkel yang sesuai.
Jika membuat tuntutan insurans, ikut prosedur penilaian dan kelulusan yang ditetapkan.
Adakah NCD Hilang Kalau Claim Insurans?
NCD ialah singkatan bagi No Claim Discount.
Ia merupakan diskaun premium insurans yang diberikan berdasarkan syarat kelayakan dan sejarah tuntutan.
Jika anda membuat tuntutan Own Damage biasa yang menjejaskan NCD, diskaun tersebut boleh hilang atau berubah pada pembaharuan polisi.
Namun, tuntutan OD-KFK yang memenuhi syarat boleh dibuat tanpa menjejaskan NCD.
Sebab itu penting untuk mengetahui jenis tuntutan yang digunakan.
Jangan hanya bertanya:
“Boleh claim atau tidak?”
Tanya juga:
“Kalau saya buat tuntutan ini, adakah NCD saya akan terjejas?”
7 Kesilapan Yang Patut Dielakkan Selepas Kemalangan
1. Terus meninggalkan tempat kejadian. Pemandu mempunyai kewajipan untuk berhenti mengikut undang-undang.
2. Tidak membuat laporan polis. Kemalangan jalan raya yang tertakluk kepada Seksyen 52 perlu dilaporkan dalam tempoh 24 jam.
3. Tidak mengambil bukti. Gambar dan video boleh membantu menerangkan keadaan sebenar.
4. Bergaduh dengan pihak lain. Pertengkaran boleh memburukkan keadaan.
5. Menandatangani dokumen tanpa membaca. Anda mungkin bersetuju dengan perkara yang tidak difahami.
6. Menggunakan trak tunda yang tidak disahkan. Ini boleh menimbulkan masalah caj dan lokasi pembaikan.
7. Membaiki kereta sebelum mengikut prosedur tuntutan. Pemeriksaan atau kelulusan mungkin diperlukan oleh pihak insurans.
Checklist Ringkas Selepas Kemalangan
Simpan senarai ini sebagai rujukan.
- Pastikan diri sendiri dan penumpang selamat.
- Hubungi 999 jika ada kecemasan.
- Berhenti di lokasi yang selamat.
- Ambil gambar dan video jika selamat.
- Catat nombor pendaftaran dan maklumat pihak lain.
- Simpan rakaman dashcam.
- Buat laporan polis dalam tempoh 24 jam.
- Hubungi syarikat insurans atau takaful secepat mungkin.
- Semak pilihan tuntutan dan kesan terhadap NCD.
- Gunakan bantuan tunda yang disahkan jika diperlukan.
- Simpan semua dokumen pembaikan dan tuntutan.
Soalan Lazim Kemalangan Kecil Kereta
Kemalangan kecil pun kena buat laporan polis?
Ya, bagi kemalangan jalan raya yang tertakluk kepada Seksyen 52 Akta Pengangkutan Jalan 1987, pemandu perlu membuat laporan dalam tempoh 24 jam.
Kalau dua-dua pihak setuju bayar sendiri, masih perlu report?
Persetujuan penyelesaian peribadi tidak secara automatik menggantikan kewajipan undang-undang membuat laporan polis.
Kalau saya tidak bersalah, boleh claim insurans sendiri?
Boleh dalam keadaan tertentu melalui mekanisme OD-KFK, jika memenuhi syarat yang ditetapkan. Semak kelayakan dengan syarikat insurans.
Kalau buat OD-KFK, NCD hilang ke?
Tuntutan OD-KFK yang layak tidak menjejaskan NCD. Namun, bukan semua kemalangan memenuhi syarat.
Berapa lama perlu maklumkan insurans?
Panduan tuntutan motor menyatakan pemberitahuan dalam tempoh tujuh hari. Hubungi syarikat insurans secepat mungkin dan semak syarat polisi anda.
Kalau pihak yang langgar lari, boleh buat laporan polis?
Ya. Laporkan kejadian dan berikan maklumat yang diketahui, termasuk nombor pendaftaran atau rakaman dashcam jika ada.
Perlu hantar kereta ke bengkel panel?
Jika mahu membuat tuntutan melalui polisi sendiri, semak arahan syarikat insurans mengenai bengkel panel dan proses penilaian sebelum membaiki kenderaan.
Kesimpulan
Kemalangan kecil boleh berlaku kepada sesiapa sahaja.
Kadangkala hanya calar pada bumper.
Kadangkala lampu pecah atau pintu kemek.
Tetapi walaupun kerosakan nampak ringan, tindakan selepas kemalangan tetap penting.
Pastikan keselamatan terlebih dahulu.
Ambil bukti jika keadaan mengizinkan.
Bertukar maklumat dengan pihak terlibat.
Buat laporan polis mengikut tempoh yang ditetapkan.
Kemudian, hubungi syarikat insurans untuk mendapatkan panduan tentang tuntutan dan pembaikan.
WEHH! Jangan kerana mahu cepat selesai di tepi jalan, akhirnya anda terpaksa menanggung masalah yang lebih besar.
Lebih baik ambil sedikit masa untuk menguruskan kejadian dengan betul daripada menyesal kemudian.
Rujukan rasmi
- Polis Diraja Malaysia — Kewajipan Berhenti dan Membuat Laporan Polis: https://www.rmp.gov.my/news-detail/2020/02/11/sembangtrafik-kewajipan-berhenti-jika-berlaku-kemalangan-dan-membuat-laporan-polis
- Polis Diraja Malaysia — Cara Membuat Repot Polis: https://www.rmp.gov.my/cara-membuat-repot-polis
- Bank Negara Malaysia — Motor Insurance and Takaful: https://www.bnm.gov.my/faqs/ins-tkf/motor
- Bank Negara Malaysia — Quick Guide to Motor Insurance Claims, melalui MSIG: https://www.msig.com.my/media/syzlcsjc/bnm_claimsguide_en.pdf
- Etiqa Malaysia — Road Accident Guide: https://www.etiqa.com.my/claims/road-accident-guide
Penafian: Artikel ini menyediakan panduan umum untuk pemandu di Malaysia. Prosedur tuntutan, perlindungan, kelayakan OD-KFK dan keputusan liabiliti bergantung pada keadaan kes serta terma polisi. Untuk kes yang melibatkan kecederaan, pertikaian atau tuntutan kompleks, dapatkan nasihat pihak berkuasa, syarikat insurans atau profesional yang berkaitan.